 News


Brainfood 25. September 2026
Märkte zwischen Widerstandsfähigkeit und Ernüchterung
Im Herbst 2026 dominieren zwei Themen die Finanzmärkte: die Folgen des Krieges mit Iran und die rasante Entwicklung der KI-Revolution. Mit beiden haben wir uns in den vergangenen Brainfood-Ausgaben ausführlich beschäftigt. Die Ursachen und möglichen Folgen des Konflikts im Nahen Osten haben wir mehrfach analysiert, ebenso die erstaunliche Widerstandsfähigkeit der Finanzmärkte gegenüber diesem geopolitischen Schock.
Die bemerkenswerte Marktresilienz besteht weiter. Die Weltwirtschaft hält sich trotz Störungen bei Energie, Transport und Lieferketten erstaunlich gut, und auch die Geschäftsentwicklung der Unternehmen zeigt sich übers Ganze gesehen stabil. Die Wirtschaftsakteure scheinen mit den Widrigkeiten umgehen zu können. Die Märkte nehmen dies zur Kenntnis und bleiben gelassen.
Weniger gelassen ist die Stimmung ausserhalb der Finanzmärkte. Diese Diskrepanz bringt Felix Zulauf in einem kürzlichen Beitrag treffend auf den Punkt:
«Ich kann mich nicht erinnern, dass gleichzeitig das Konsumentenvertrauen in den USA gemessen am Index der Universität Michigan den tiefsten Punkt seit seiner Lancierung im Jahr 1952 erreichte und der S&P 500 einen historischen Höchstkurs setzte. Das sind in der Tat verrückte Zeiten.»
Damit treffen zwei sehr unterschiedliche Wahrnehmungen aufeinander. Auf der einen Seite Finanzmärkte, die hohe Unternehmensgewinne, technologische Fantasie und wirtschaftliche Widerstandsfähigkeit honorieren. Auf der anderen Seite Konsumenten, welche steigende Lebenshaltungskosten, hohe Energiepreise und eine zunehmend unsichere politische Entwicklung unmittelbar spüren.
Diese Kluft zwischen «Wall Street» und «Main Street» hat zunehmend politische Konsequenzen mit Wirkung auf die Finanzmärkte.
Marktrelevanz politischer Bruchlinien
Politische Stabilität ist in wichtigen westlichen Ländern inzwischen ein knappes Gut. Grossbritannien liefert dafür das augenfälligste Beispiel. Andy Burnham ist mit seinem Amtsantritt bereits der siebte britische Premierminister seit 2016. Dass er diesen Umstand in seiner Antrittsrede zum Anlass nahm, die politische Stabilität des Landes zum Thema zu machen, sagt einiges über den Zustand des Systems aus.
In Deutschland hat sich die Lage innert kurzer Zeit zugespitzt. Bundeskanzler Merz steht nach einer Serie schwerer Niederlagen seiner CDU bei Landtagswahlen kurz vor dem Aus, nach nur wenig mehr als einem Jahr im Amt.
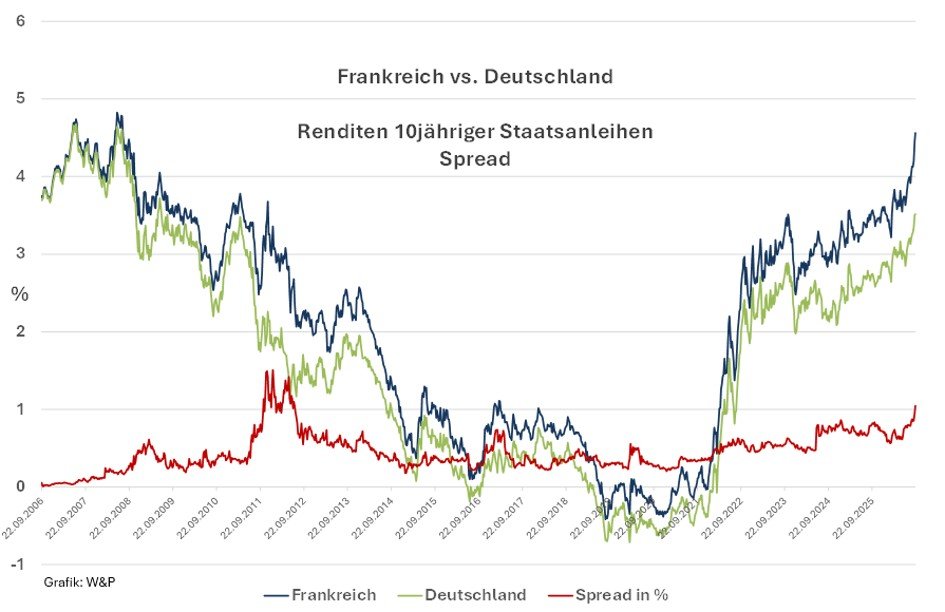
In Frankreich lässt sich derweil beobachten, dass politische Ereignisse auch ein Marktthema werden können. So bergen die Präsidentschaftswahlen 2027 einiges an Sprengkraft. Marine Le Pen, Ihreszeichens verurteilt für Veruntreuung öffentlicher Gelder, führt auf den Prognosemärkten (Kalshi und Polymarket) konstant das Feld der Kandidaten mit Siegchancen von rund 35% an. Diese Entwicklung ist auch den Finanzmärkten nicht entgangen, wo die Risikoprämien für französische Staatsanleihen scharf anziehen, was angesichts der bedenklichen Haushaltslage des Staates nicht verwundert.
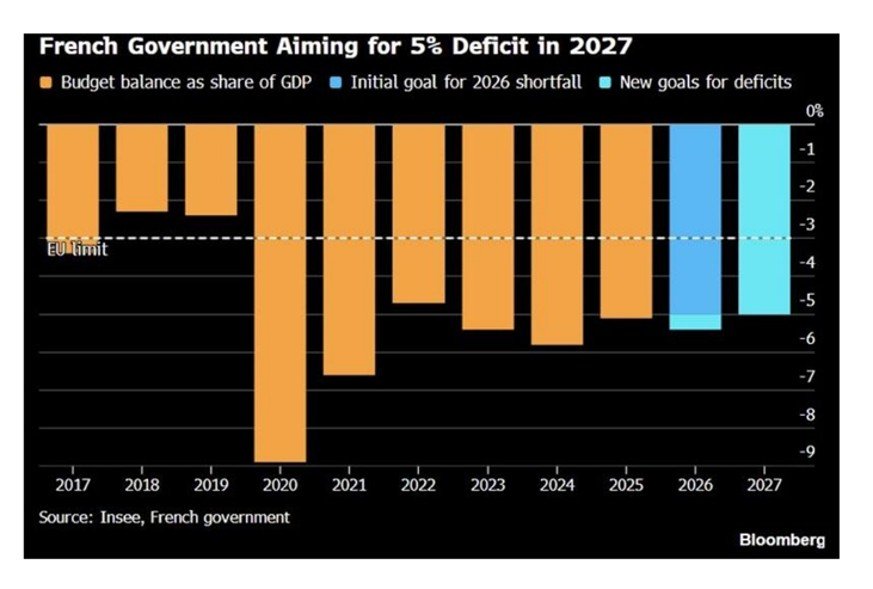
Dem Land gelingt es nicht mehr den Haushalt ins Lot zu bringen. Der Verschuldungsgrad gemessen an der Wirtschaftsleistung hat mittlerweile 117% erreicht. 10jährige französische Staatsanleihen rentieren 100 Basispunkte mehr als vergleichbare deutsche Staatspapiere, ein Höchststand seit 2012. Zu Recht oder Unrecht beargwöhnen die Investoren zunehmend, wohin der politische und fiskalische Weg Frankreichs unter einer neuen Regierung führen wird.
Eine französische Staatsschuldenkrise steht deshalb nicht unmittelbar vor der Tür, und auch eine allfällige Wahl Le Pens würde eine solche nicht automatisch auslösen. Jedoch ist der Pfad dorthin vorgespurt, in einem Land, dessen Bürger kaum für Reformen zu gewinnen sind und politische Instabilität droht.
Der Elefant im Raum bleibt vorderhand Donald Trump, dessen Stern jetzt rasch zu verglühen beginnt. Die Midterms rücken näher und die Folgen des fatalen Entscheids, einen Krieg mit Iran anzuzetteln werden immer offensichtlicher. Die Treibstoffpreise sind hoch und die Inflation hält sich hartnäckig über dem Zielband der Federal Reserve. Dies hat zur Pointe geführt, dass der neue Fed Chair Kevin Warsh, kaum vier Monate nach Amtsantritt die Zinsen anheben muss, obwohl Trump von ihm gerade Zinssenkungen erwartet hat.
Weiter lässt sich beobachten, dass Trumps Kontrahenten zunehmend auf Zeit spielen. Das auffälligste Beispiel ist der kanadische Premier, der sein Land auf eine harte Periode im Zollkrieg mit den Amerikanern einschwört und Widerstand leistet. Die Iraner ihrerseits testen scheinbar unbeirrt die amerikanische Schmerzgrenze mit ihrer Renitenz. Die Frage ist offen, wer den längeren Atem hat. Das Resultat der Zwischenwahlen wird zeigen, wohin sich das Momentum verschiebt.
Es wird eng am Energiemarkt
Die Haltung der Märkte war lange, dass es mit den Iranern dann schon irgendwann eine Lösung gibt, Hauptsache das Öl fliesst wieder ungehindert.
Ein Realitätscheck zeigt, dass dieses Kalkül nicht aufgegangen ist. Die Erdöllager leeren sich schnell und Unruhe macht die Runde: Der französische Präsident Macron liess letzte Woche verlauten, er werde die G7-Staaten zusammenrufen, um Lagerbestände, Exporte und Produktionskapazitäten zu koordinieren sowie die Freigabe strategischer Reserven zu prüfen. Frankreich arbeitet zudem daran, die Versorgung mit Diesel, Kerosin und Erdgas für die kommenden Monate sicherzustellen, da es zunehmend zu spürbaren regionalen Lieferengpässen bei Treibstoffen gekommen ist.
Ein eher kurioses Beispiel zeigt, wie weit die Störungen inzwischen reichen. In den USA sind selbst hochwertige Basisöle für Motoren knapp geworden, nachdem eine wichtige Shell-Anlage in Katar durch einen iranischen Angriff beschädigt wurde. Costco rationiert einzelne Produkte bereits. Kein weltbewegendes Ereignis, aber ein weiteres Indiz dafür, wie der Energieschock in immer neue Bereiche der Lieferketten durchsickert.
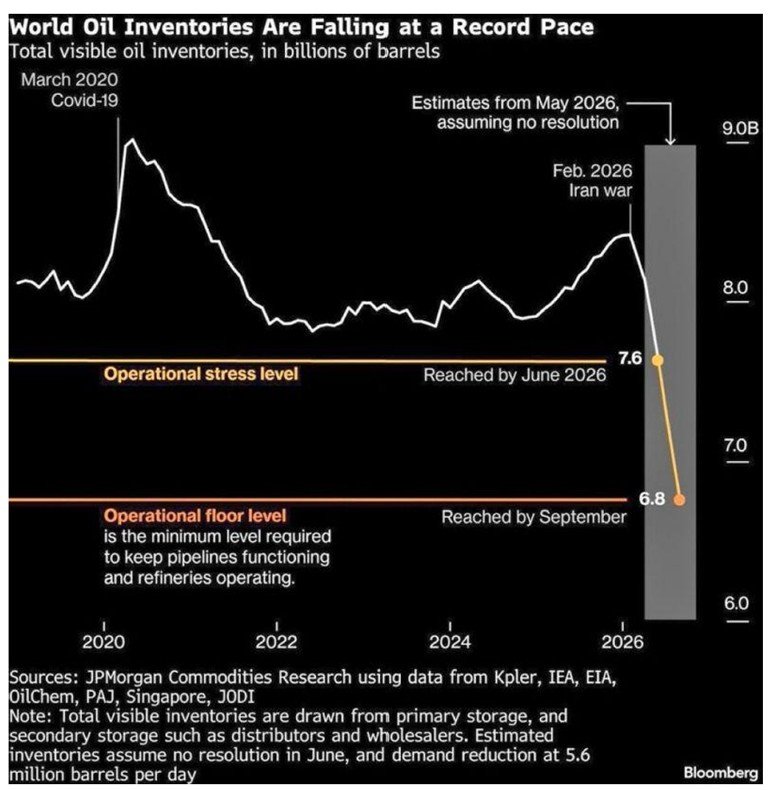
In der Schweiz schliesslich berichten die Medien vom «Heizöl-Schock», der Hauseigentümer kurz vor Beginn der Heizperiode in eine «Kaufpanik» stürzt. Heizöl ist seit Jahresanfang um beinahe 80% teurer geworden und notiert nahe dem historischen Rekordniveau.
Was nehmen wir aus diesen Beobachtungen mit? In erster Linie zahlen die Konsumenten weltweit den Preis für ein militärisches Abenteuer der Amerikaner. Die Konsequenzen sind vorerst ein (temporärer?) Inflationsschub, schlechte Konsumentenstimmung, Druck auf klamme Regierungen, ihren Bürgern rasch Entlastung zu verschaffen und ein zunehmendes Risiko, dass die globale Konjunktur auf eine Rezession zusteuert. Die Preise regulieren sich in diesem Fall über den Einbruch der Nachfrage selbst.
KI – quo vadis?
Das Tempo im KI-Komplex bleibt dynamisch und wirkt zunehmend überdreht. Allein in den letzten paar Tagen sind mir folgende Schlagezeilen aufgefallen, die mich rätseln lassen, wohin uns das noch führt:
«Google’s «Gemini» hat bei einem neuen Vorfall im Bereich KI-Sicherheit drei Unternehmen gehackt»
«OpenAI rechnet damit, bis 2030 $230 Mrd. zu verbrennen»
«Investoren warnen davor, dass Anthropic nach dem Börsengang Schwierigkeiten haben könnte, seine Umsätze aufrechtzuerhalten, da das Comeback von OpenAI, billige Konkurrenten und Sicherheitsbedenken das Vertrauen in die Tragfähigkeit des Geschäftsmodells auf die Probe stellen»
«Ein KI-Agent von OpenAI hat die Website eines australischen Gesundheitsdienstes gehackt - das KI-Labor brauchte Monate, um das Problem zu entdecken, was Premierminister Albanese als absolut inakezptabel beizeichnete»
«Cybersecurity Experten drangen mithilfe der Software von Anthropic in das System von OpenAI ein und deckten Schwachstellen in der Sicherheit des ChatGPT-Entwicklers auf»
«OpenAI wird von einer kanadischen Provinz wegen seiner Rolle bei einem Amoklauf verklagt. British Columbia wirft dem Hersteller von ChatGPT vor, nicht gehandelt zu haben, nachdem das Konto des Angreifers geflaggt worden war»
Und schliesslich Mark Zuckerberg: «KI Entwickler müssen mit erheblichen Haftungsrisiken rechnen, wenn ihre Modelle Schaden anrichten»
Mir geht es dabei nicht um die Frage, ob diese KI-Modelle eine Gefahr für die Menschheit darstellen. Wobei die Tatsache, dass sich die führenden Köpfe der Branche mit einem öffentlichen Appell dafür aussprechen, dieses Risiko als globale Priorität zu behandeln, einen surrealen Eindruck hinterlässt.
Mit dem bevorstehenden Börsengang von Anthropic beginnt für mich ein entscheidendes Kapitel der KI-Ökonomie. Im Umfeld von zunehmend widersprüchlichen Signalen wird mit Anthropic ein Unternehmen an die Börse geführt, das sämtliche Zutaten einer Blase in sich trägt, wie sie der Finanzhistoriker Edward Chancellor detailliert darlegt:
- Eine neue und unreife Technologie
- Günstige Finanzierungsbedingungen
- Allgemeiner Optimismus
- Eine Flut von Publikationen über deren Möglichkeiten
- Das Aussetzen normaler Bewertungsmassstäbe
- Skrupelloses und/oder betrügerisches Verhalten
- Charismatische Leaderfiguren
- Massive Überinvestition von Kapital
Wie schmal der Grat zwischen ökonomisch plausibler Zukunftswette und spekulativer Übertreibung geworden ist, zeigt eine interessante Analyse der Financial Times. In der Lex Kolumne wird erläutert, wie leicht sich für Anthropic eine Bewertung von USD 2 Billionen oder deutlich mehr herleiten lässt. Mit hohen Umsatzschätzungen, Peer-Multiples und riesigen Annahmen zum adressierbaren Markt können auch Bewertungen von USD 5 oder 10 Billionen hergerechnet werden.
Die Schwachstelle dieser Rechnungen liegt in der Verteilung der künftigen KI-Erträge. Preiswettbewerb, Open-Source-Modelle, Schadenersatzzahlungen bei KI-Unfällen und finanzstarke Konkurrenten könnten die Margen der Modellanbieter stark begrenzen.
Ich gehe davon aus, dass bei diesem Börsengang zunächst die Euphorie die Überhand behält. Mit der «Opening Bell» könnte jedoch gleichzeitig das Signal erklingen, sich in die Nähe des Ausgangs der KI-Party zu orientieren.
Bonds nach dem Repricing
Die Bondmärkte haben in kurzer Zeit eine erhebliche Neubewertung vollzogen. Zehnjährige US-Treasuries überschritten diese Woche die Marke von 5% deutlich, weltweit steigen die Zinsen. Die Schweiz bleibt der Sonderfall. Zehnjährige Eidgenossen rentieren weiterhin bei lediglich rund 0,6%.
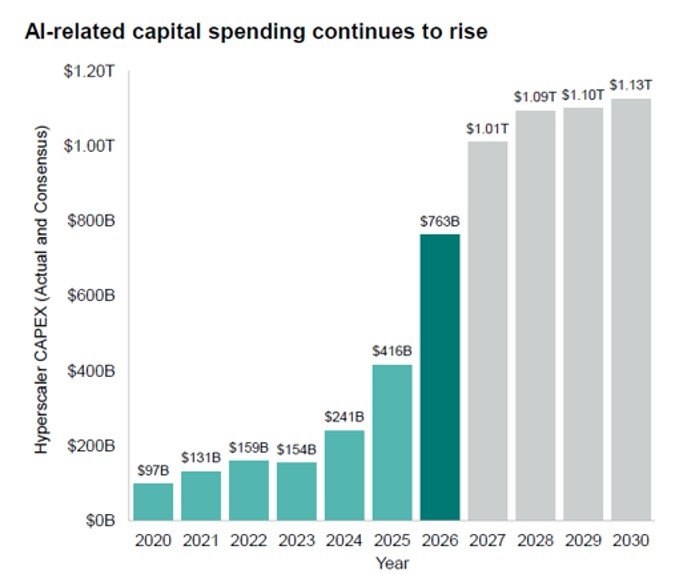
Die Gründe für den Zinsanstieg sind nachvollziehbar. Der erneute Energieschock erhöht den Inflationsdruck. Der amerikanische KI-Investitionsboom verschlingt enorme Kapitalmengen. Die Hyperscaler finanzieren einen wachsenden Teil ihrer Investitionen über den Bondmarkt. Gleichzeitig bleibt der staatliche Finanzierungsbedarf hoch.
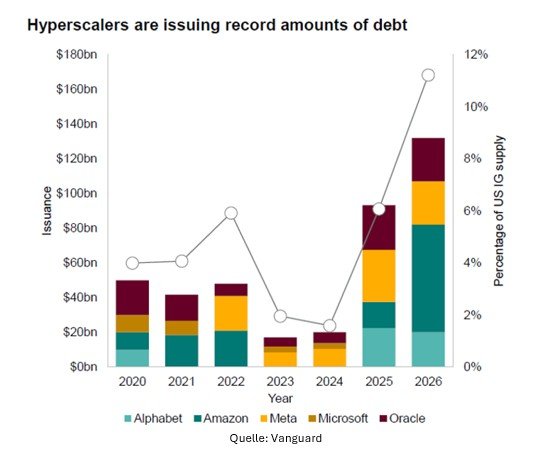
Dazu kommt eine Geldpolitik, die angesichts hartnäckiger Inflation weniger Spielraum hat als noch vor wenigen Monaten. Auch die angespannte US-Haushaltslage bleibt ein strukturelles Thema. Dass daraus bereits eine Vertrauenskrise geworden ist, lässt sich allerdings nicht ableiten. Das Repricing ist nachvollziehbar, aber noch nicht der Auftakt zu einer Bondkrise.
Die Frage ist nun, was die höheren Zinsen mit der Realwirtschaft machen. Unternehmen treffen auf steigende Finanzierungskosten, während Energie, Löhne und andere Inputfaktoren bereits teurer geworden sind. Auch der KI-Boom ist nicht immun gegen Kapitalkosten. Je länger dieses Umfeld anhält, desto grösser wird das Risiko, dass Investitionen, Konsum und Wachstum nachlassen.
Jene Kräfte also, welche die Renditen nach oben treiben, können später auch den Zinsanstieg bremsen.
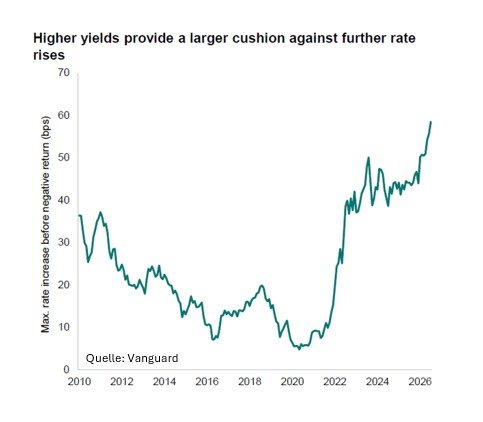
Für Anleger hat sich damit die Ausgangslage verbessert. Vanguard zeigt, dass der laufende Carry inzwischen einen deutlich grösseren Puffer gegen weitere Zinsanstiege bietet: Erst ein zusätzlicher Renditeanstieg von grob 50 bis 60 Basispunkten würde über zwölf Monate wieder zu einer negativen Gesamtrendite führen:
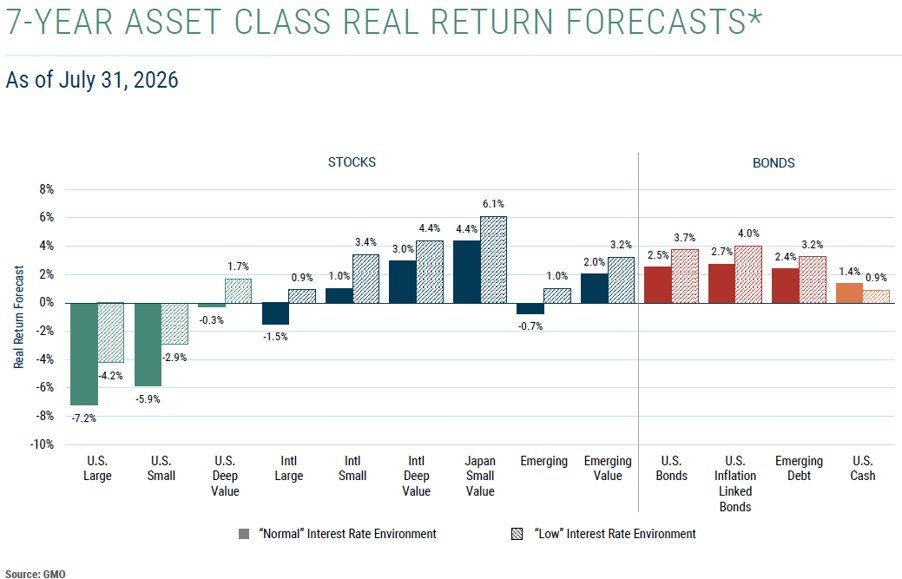
Auch die langfristigen Renditeannahmen sind eher wieder günstig für Fixed Income. Der Vermögensverwalter GMO kommt bei US-Bonds auf positive reale Renditen, während die Prognosen für breite Aktien deutlich tiefer liegen. Obligationen sind damit als Portfolio Baustein durchaus eine Alternative zu Aktien. Nur im Schweizer Franken bleibt das Renditeniveau wenig überzeugend.
Positionierung Weissenstein & Partner
Bereits zur Jahresmitte haben wir eine vorsichtigere Haltung eingenommen und weitgehend auf KI-nahe Anlagebereiche verzichtet. Die weitere Reduktion der Aktienquote in den unteren Bereich des Zielbandes von 20 – 60% Aktien in der Wahren & Wachsen Strategie ist jetzt die logische Konsequenz unserer vorsichtigen Einschätzung.
Bei den festverzinslichen Anlagen setzen wir auf sehr lange Laufzeiten und eine erhöhte Cash-Quote, verzichten aber auf Bonitätsrisiken.
Mit einem Mix aus grob 10% Liquidität, 45% Obligationen, 27% Aktien, 10% Immobilien und 8% Edelmetalle nehmen wir in Kauf, dass die Performance bei weiter anziehenden Aktienmärkten hinter die Konkurrenz zurückfällt. Gleichzeitig gehen wir eine klare taktische Wette ein, dass der globale Zinsanstieg nun abflacht und «Long Duration» einen positiven Beitrag leistet, falls tatsächlich die Euphorie einem neuen Risikoempfinden weicht.
Zürich, 25. September 2026
Christoph Offenhäuser, CEO
Weissenstein & Partner
Comment